
跌5%之后:一张融资账户的“资产—负债”对照表
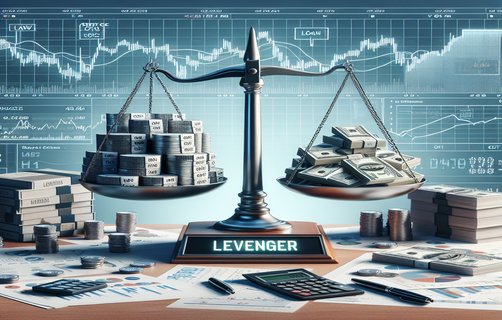
屏幕上的股价只跌了5%,账户里的感受却可能远不止5%。关键在于:持仓市值会随股价变化,融资负债却不会自动按同一比例缩小。把两者放在一张表上看,才知道风险从哪里来。
假设自有资金10万元,融资买入10万元股票,持仓市值共20万元,融资负债约10万元(暂不计利息和费用)。股价下跌5%后,持仓市值降至19万元;若负债仍约10万元,账户净资产就从10万元变为9万元,跌幅约10%。这只是简化示例,实际结果还受持仓结构、利息、费用和账户规则影响。未使用融资时,同样的股票下跌5%,对应的持仓市值通常也下跌5%。这就是杠杆带来的差别:它放大收益,也放大亏损。
再看融资额度。融资额度(financing limit)是券商根据业务规则、客户资信、担保品质量、风险状况及自身资金安排等确定的可用上限,不等于必然能借到的金额。可用额度减少,可能与担保品折算率或可融资标的调整、账户风险指标变化、券商授信及资金安排有关;具体原因应查看券商通知和账户明细,不能仅凭股价涨跌推断。证券负债(securities financing liabilities)通常包括尚未归还的融资本金及相关利息、费用;持仓市值(market value of holdings)则是证券数量乘以市场价格,二者不是同一概念。
遇到下跌,按顺序做一遍检查:先核对持仓数量与最新市值;再查融资余额、利息和可用额度;接着查看担保比例及券商提示;最后确认合同约定的补充担保、偿还或处置要求,必要时联系券商。别把“长期看好”当成跳过风控的理由。长期视角应比较企业经营、估值、现金流与个人承受力,也要留意杠杆的资金成本和期限。中国证监会《证券公司融资融券业务管理办法》及交易所相关规则,为业务开展和风险管理提供制度框架;账户的具体处理仍以适用规则、合同和券商通知为准。
你会怎么选?
A. 不用杠杆,优先控制波动
B. 保留融资,但设定偿还线
C. 先查清额度变化原因再决定
D. 关注长期基本面,同时严格限额
评论
Mia Chen
跌5%却让净资产跌得更多,这个例子很直观,尤其提醒了负债不会跟着股价打折。
山间有风
我会先查担保比例和券商通知,不能只看可用额度变少就猜原因。
Kevin_L
长期看好不等于可以忽略融资成本,这篇把两者的区别讲清楚了。